


Guías
Ahorro en euros con Rebind en 2026: tipos, comisiones y riesgos
Cómo funciona el ahorro de Rebind, qué significa el 5 % anunciado y qué comprobar sobre comisiones, protección y disponibilidad antes de depositar.
En esta página
Rebind permite obtener un rendimiento variable con stablecoins en euros mediante finanzas descentralizadas (DeFi). No es una cuenta de ahorro bancaria: el tipo no está garantizado y puedes perder capital. Esta guía examina su oferta pública, sin comparar todas las alternativas para remunerar euros.
Analizamos documentación pública; no presentamos una prueba de depósito o retirada. El enlace de registro de abajo es de referido.
Cómo funciona el ahorro de Rebind
La web de Rebind anuncia ahorro, IBAN y tarjeta Visa. Sus condiciones, apartados 3.3–3.4, distinguen la stablecoin de las estrategias DeFi que generan rendimiento. Mantener el token y prestarlo mediante una estrategia son exposiciones distintas.
Los prestatarios pagan por acceder a liquidez. El rendimiento depende de la estrategia, la demanda, las comisiones y los posibles incentivos. Las garantías no eliminan las pérdidas. Eliminar un intermediario bancario no asegura mayor rentabilidad ni seguridad.
Qué significa «hasta un 5 %»
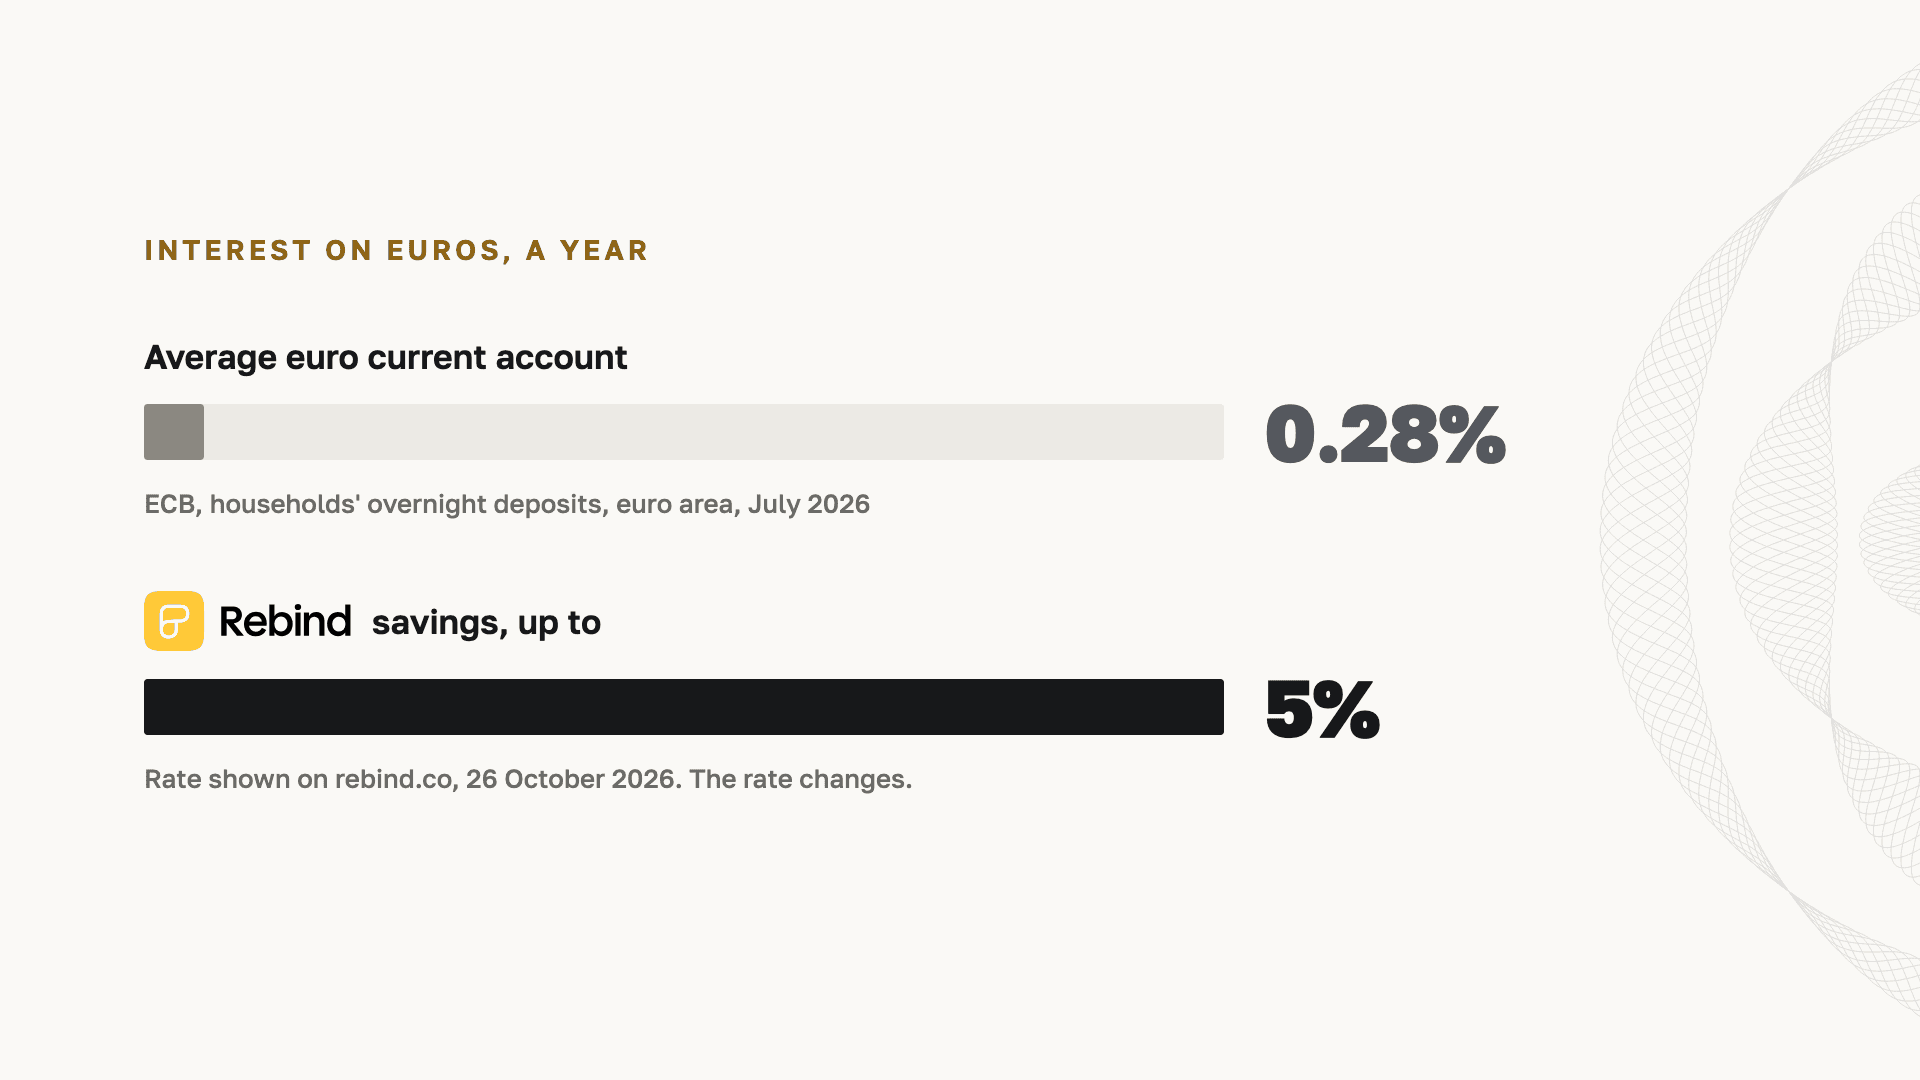
A 4 de noviembre de 2026, Rebind anuncia hasta un 5 % anual sin bloqueo. Es un máximo anunciado, no un tipo fijo para todos. Comprueba el tipo de la estrategia elegida, si se expresa como APR o APY y si tiene condiciones temporales.
Como ejemplo, 1.000 € al 3 % constante durante un año generarían 30 €; al 5 %, 50 €. Es un cálculo simple antes de impuestos, sin capitalización ni costes adicionales y suponiendo que no se pierda capital. No son resultados medidos en Rebind.
Rebind frente a una cuenta bancaria
- Depósito bancario: los depósitos elegibles en la UE están protegidos hasta 100.000 € por depositante y banco, según las reglas del sistema. Comprueba banco y producto; consulta la Comisión Europea.
- Ahorro Rebind: su aviso legal explica que las stablecoins no son depósitos bancarios y que el rendimiento procede de protocolos DeFi de terceros. Estos saldos no tienen garantía de depósitos.
La paridad con el euro no garantiza que el valor no caiga. Los fallos del emisor, las reservas, el código o la liquidez pueden afectar al valor o al acceso al dinero.
Comisiones, retiradas y países
Rebind indica que el tipo mostrado incluye su comisión. Revisa también la vista previa de cada operación, los costes de socios, las conversiones y las restricciones de retirada. No tener bloqueo no garantiza liquidación inmediata en un mercado bajo tensión.
Hay una discrepancia pendiente: la web anuncia más de 40 países, pero el apartado 3.1 de las condiciones limita la aplicación a la UE. Confirma tu elegibilidad para la cuenta, la tarjeta y la estrategia antes de transferir dinero.
Antes de depositar
- Identifica stablecoin, emisor, red y estrategia de préstamo.
- Comprueba el tipo neto actual y qué puede modificarlo.
- Lee los escenarios de pérdida, las restricciones de retirada y cómo recuperar el acceso sin la aplicación.
- Confirma disponibilidad y costes antes de firmar.
- Guarda registros fiscales: el rendimiento anunciado no es después de impuestos.
Si también operas con activos volátiles, la calculadora de pérdidas y ganancias de Flicker modela la entrada y salida de una operación. No mide la seguridad de una stablecoin o un protocolo.
Fuentes consultadas el 4 de noviembre de 2026: web, condiciones y aviso legal de Rebind y Comisión Europea, enlazados arriba. Los tipos y las condiciones pueden cambiar.
Análisis, no asesoramiento. Los precios cambian; puedes perder dinero.
- ahorro en euros
- intereses en euros
- stablecoin en euros
- Rebind
- IBAN
- alternativa a la cuenta de ahorro
También te puede interesar
Guías9 min de lectura
Cómo conseguir criptomonedas gratis en 2026: lo que de verdad paga
Todas las formas reales de conseguir cripto gratis en 2026, con números honestos: bonos de registro, learn-and-earn, airdrops, faucets y las ofertas que nunca pagan.
Guías10 min de lectura
Apps de trading para cripto, acciones y forex en 2026: cuáles analizan los tres
Una app para Bitcoin, algunas acciones y el EUR/USD: qué hace cada tipo de app con los tres mercados, dónde se queda corta y qué revisar primero.
Guías10 min de lectura
Apps de alertas cripto en 2026: qué tipo encaja con tu forma de operar
Apps de alertas cripto comparadas por uso: quién elige el nivel, qué vigila la alerta, cómo te llega y qué es gratis. Y una alerta que trae su stop.