

指南
2026 年 Rebind 欧元储蓄:收益率、费用与风险
了解 Rebind 欧元储蓄的运作方式、最高 5% 的含义,以及存入资金前应核实的费用、保障、提款和地区限制。
本页内容
Rebind 通过去中心化金融(DeFi)为欧元稳定币提供浮动收益。这不是银行储蓄账户:收益率没有保证,本金可能亏损。 本文分析 Rebind 的公开方案,并非对所有欧元生息方式的全面比较。
本文依据公开资料,不是实际充值或提款的测试报告。下方注册链接为推荐链接。
Rebind 欧元储蓄如何运作?
Rebind 官网介绍了储蓄、IBAN 和 Visa 卡服务。条款第 3.3–3.4 节区分了稳定币与产生收益的 DeFi 策略。持有代币和将其存入借贷策略,是两种不同的风险敞口。
借款人为获取流动性支付利息。收益取决于所选策略、借款需求、费用及激励。抵押品不能消除亏损。减少银行中介,并不自动意味着收益更高或更安全。
“最高 5%”意味着什么?
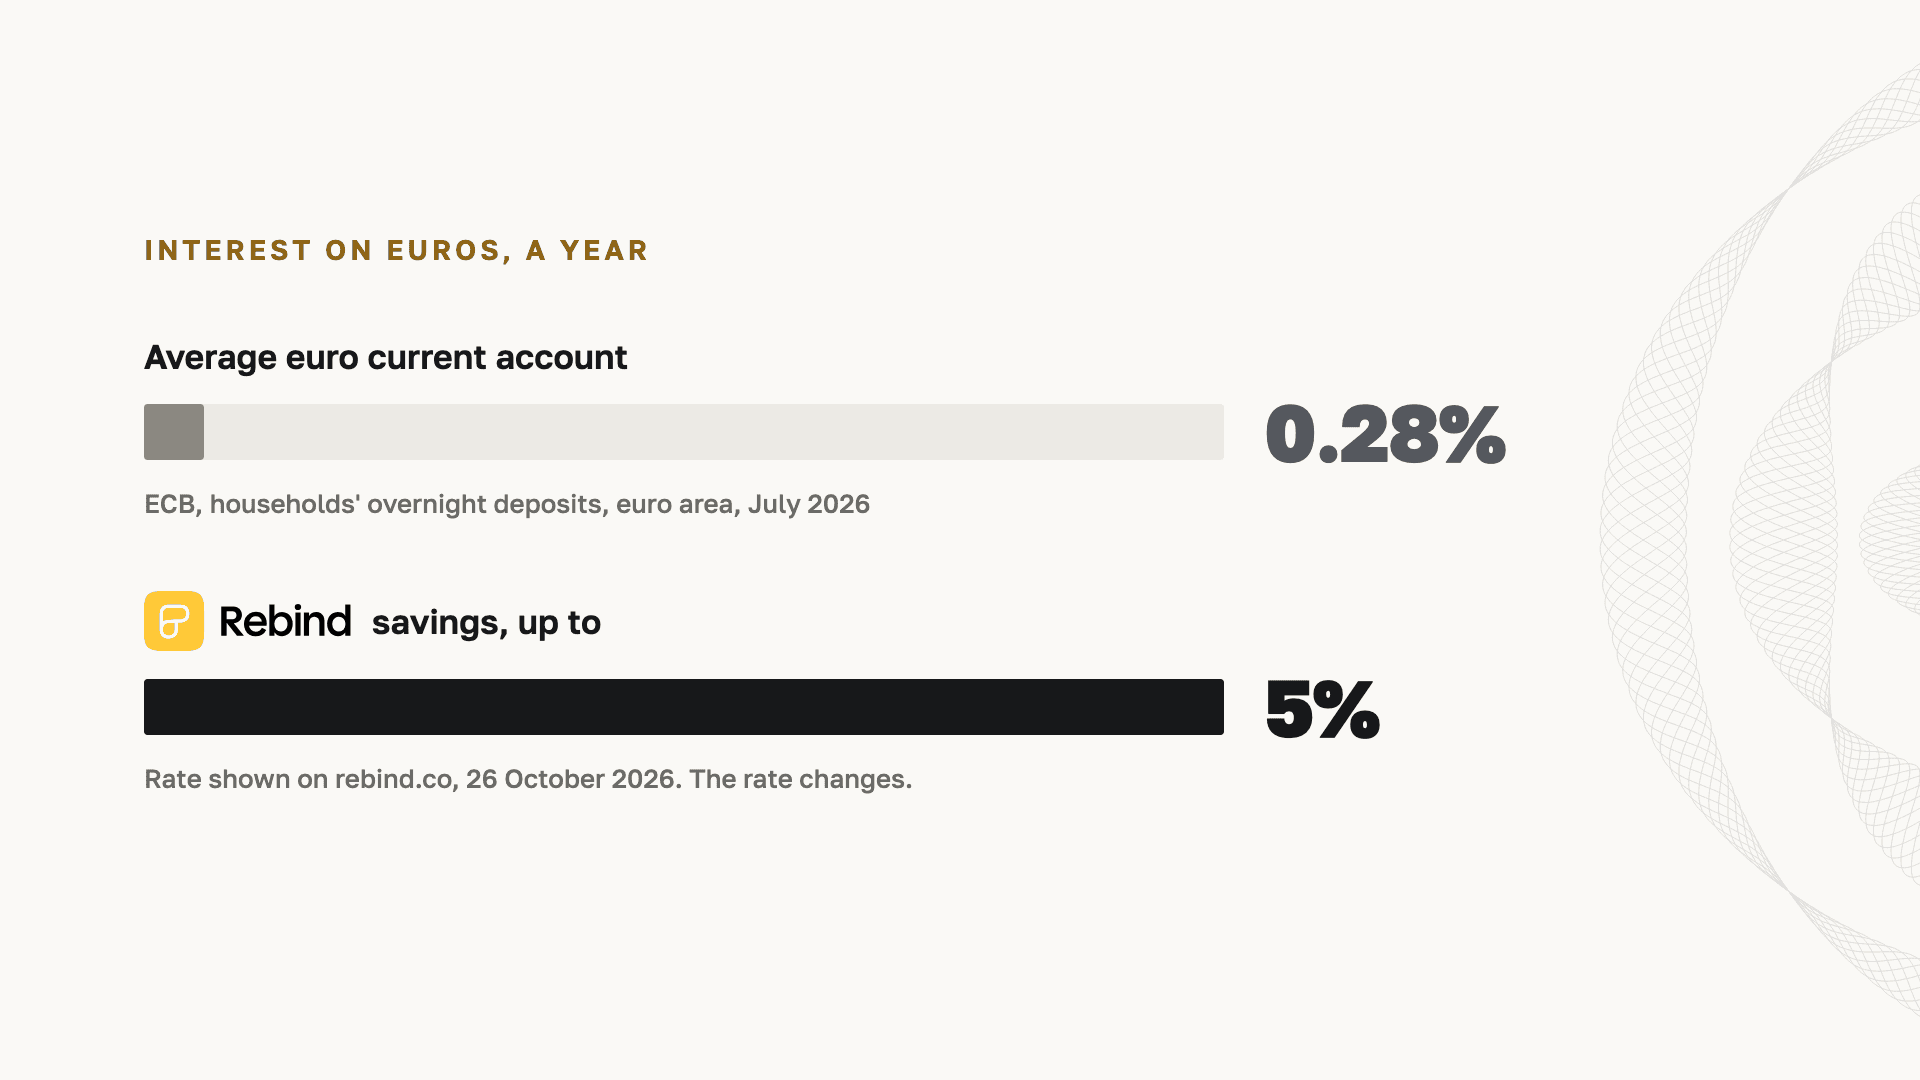
截至 2026 年 11 月 4 日,Rebind 宣传的年收益率最高为 5%,无锁定期。这是宣传上限,并非每位用户都能获得的固定利率。请核对所选策略的当前利率、APR 或 APY 计算方式,以及是否包含临时或附条件的收益。
举例来说,1,000 欧元按固定 3% 持有一年,简单收益为 30 欧元;按 5% 则为 50 欧元。该示例为税前计算,不计复利或额外费用,并假设本金没有亏损。这不是实测的 Rebind 收益。
Rebind 与银行储蓄有何不同?
- 银行存款: 欧盟符合条件的存款按相关制度规则,每位存款人在每家银行最高可获 100,000 欧元保障。应核对银行、产品和适用制度,参阅欧盟委员会说明。
- Rebind 储蓄: 其免责声明说明,稳定币不是银行存款,收益涉及第三方 DeFi 协议。这类余额不受存款保障制度保护。
锚定欧元不代表价值永远不会下跌。发行方、储备、智能合约或流动性出现问题,都可能影响资金价值或取用。
费用、提款与地区资格
Rebind 表示,展示的储蓄收益率已计入其佣金。仍需查看交易预览、合作方收费、兑换成本及提款条件。没有锁定期,不等于在市场承压时每笔提款都能立即完成。
目前有一处待澄清的差异:官网宣传支持 40 多个国家,但条款第 3.1 节称应用仅在欧盟提供。转账前,应向 Rebind 核实你的居住地是否符合账户、卡片和储蓄策略的使用条件。
存入资金前的核对清单
- 确认具体稳定币、发行方、网络和借贷策略。
- 核对当前净收益率,以及哪些因素会改变它。
- 阅读亏损情形、提款限制及不使用应用时恢复访问的方法。
- 签署交易前,确认地区资格和全部显示费用。
- 保留当地报税所需记录;宣传收益率不是税后收益率。
如果同时交易波动资产,Flicker 的盈亏计算器可模拟交易的入场和退出,但不能衡量稳定币或借贷协议的安全性。
资料核查日期:2026 年 11 月 4 日。来源为上文链接的 Rebind 官网、条款、免责声明及欧盟委员会说明。收益率、条款和可用地区可能变化。
分析,不是投资建议。价格会变动,你可能亏损。
- 欧元储蓄
- 欧元利息
- 欧元稳定币
- Rebind
- IBAN
- 储蓄账户替代方案